
En la semana del 19 de octubre, los precios semanales bajaron en la mayoría de los mercados eléctricos europeos, favorecidos por el aumento de la producción eólica, pese al crecimiento de la demanda y la subida del gas. Italia fue la excepción. Francia registró un récord histórico de producción eólica para un día de octubre. Los futuros de gas TTF alcanzaron su cierre más alto desde diciembre de 2022, mientras los de Brent repuntaron por las tensiones en Oriente Medio
Producción solar fotovoltaica y producción eólica
En la semana del 19 de octubre, la producción solar fotovoltaica disminuyó en los principales mercados eléctricos europeos respecto a la semana anterior. Francia registró el mayor descenso, del 34%, seguida de Alemania, con una caída del 31%. En Alemania, la producción descendió por cuarta semana consecutiva y en Francia, por segunda. En Italia, la producción cayó un 22% y en Portugal, un 13%. España registró la menor bajada, del 3,2%. Los mercados italiano, portugués y español revirtieron así los aumentos de la semana anterior.
Para la semana del 26 de octubre, las previsiones de producción solar de AleaSoft Energy Forecasting apuntan a aumentos de la producción en los mercados alemán, español e italiano.
En la semana del 19 de octubre, la producción eólica aumentó en los principales mercados eléctricos europeos respecto a la semana anterior. Francia registró el mayor incremento, del 154%, seguida de Alemania, con una subida del 87%. Ambos mercados revirtieron así los descensos de la semana anterior. En España, la producción aumentó un 24%. Italia y Portugal registraron incrementos del 21%. El mercado italiano acumuló tres semanas consecutivas de aumentos, mientras que España y Portugal revirtieron los descensos de las dos semanas anteriores.
El viernes 23 de octubre, la producción eólica de Francia alcanzó los 415 GWh y registró un récord histórico para un día de octubre. Este valor también fue el más alto desde el 9 de enero de 2026. Por su parte, Alemania registró 1117 GWh el sábado 24 de octubre, su producción eólica diaria más alta desde el 26 de octubre de 2025.
Para la semana del 26 de octubre, las previsiones de producción eólica de AleaSoft Energy Forecasting indican descensos de la producción en todos los mercados analizados.
Demanda eléctrica
En la semana del 19 de octubre, la demanda eléctrica aumentó en los principales mercados eléctricos europeos respecto a la semana anterior. Francia registró el mayor incremento, del 12%, seguida de Gran Bretaña, con una subida del 9,7%. En Bélgica, la demanda aumentó un 3,5% y en Alemania, un 2,7%. Los mercados francés, belga y alemán acumularon cuatro semanas consecutivas de aumentos, mientras que el británico encadenó su tercera semana al alza.
En la península ibérica, la demanda aumentó un 1,4% en España y un 0,9% en Portugal. El mercado portugués acumuló dos semanas consecutivas de crecimiento. Italia registró el menor incremento, del 0,7%. Los mercados español e italiano revirtieron así los descensos de las semanas anteriores. En España, la recuperación de la actividad tras el festivo nacional del 12 de octubre también contribuyó al aumento de la demanda.
Durante la semana, las temperaturas medias descendieron en todos los mercados analizados respecto a la semana anterior. Portugal registró la mayor bajada, de 4,8°C, seguida de España, con 3,9°C, Francia, con 3,4°C, y Bélgica, con 3,1°C. En Gran Bretaña, las temperaturas bajaron 2,8°C, en Italia, 0,8°C, y en Alemania, 0,3°C. El aumento de la demanda eléctrica coincidió con un descenso generalizado de las temperaturas.
Para la semana del 26 de octubre, las previsiones de demanda de AleaSoft Energy Forecasting indican descensos de la demanda en los principales mercados eléctricos europeos.
Mercados eléctricos europeos
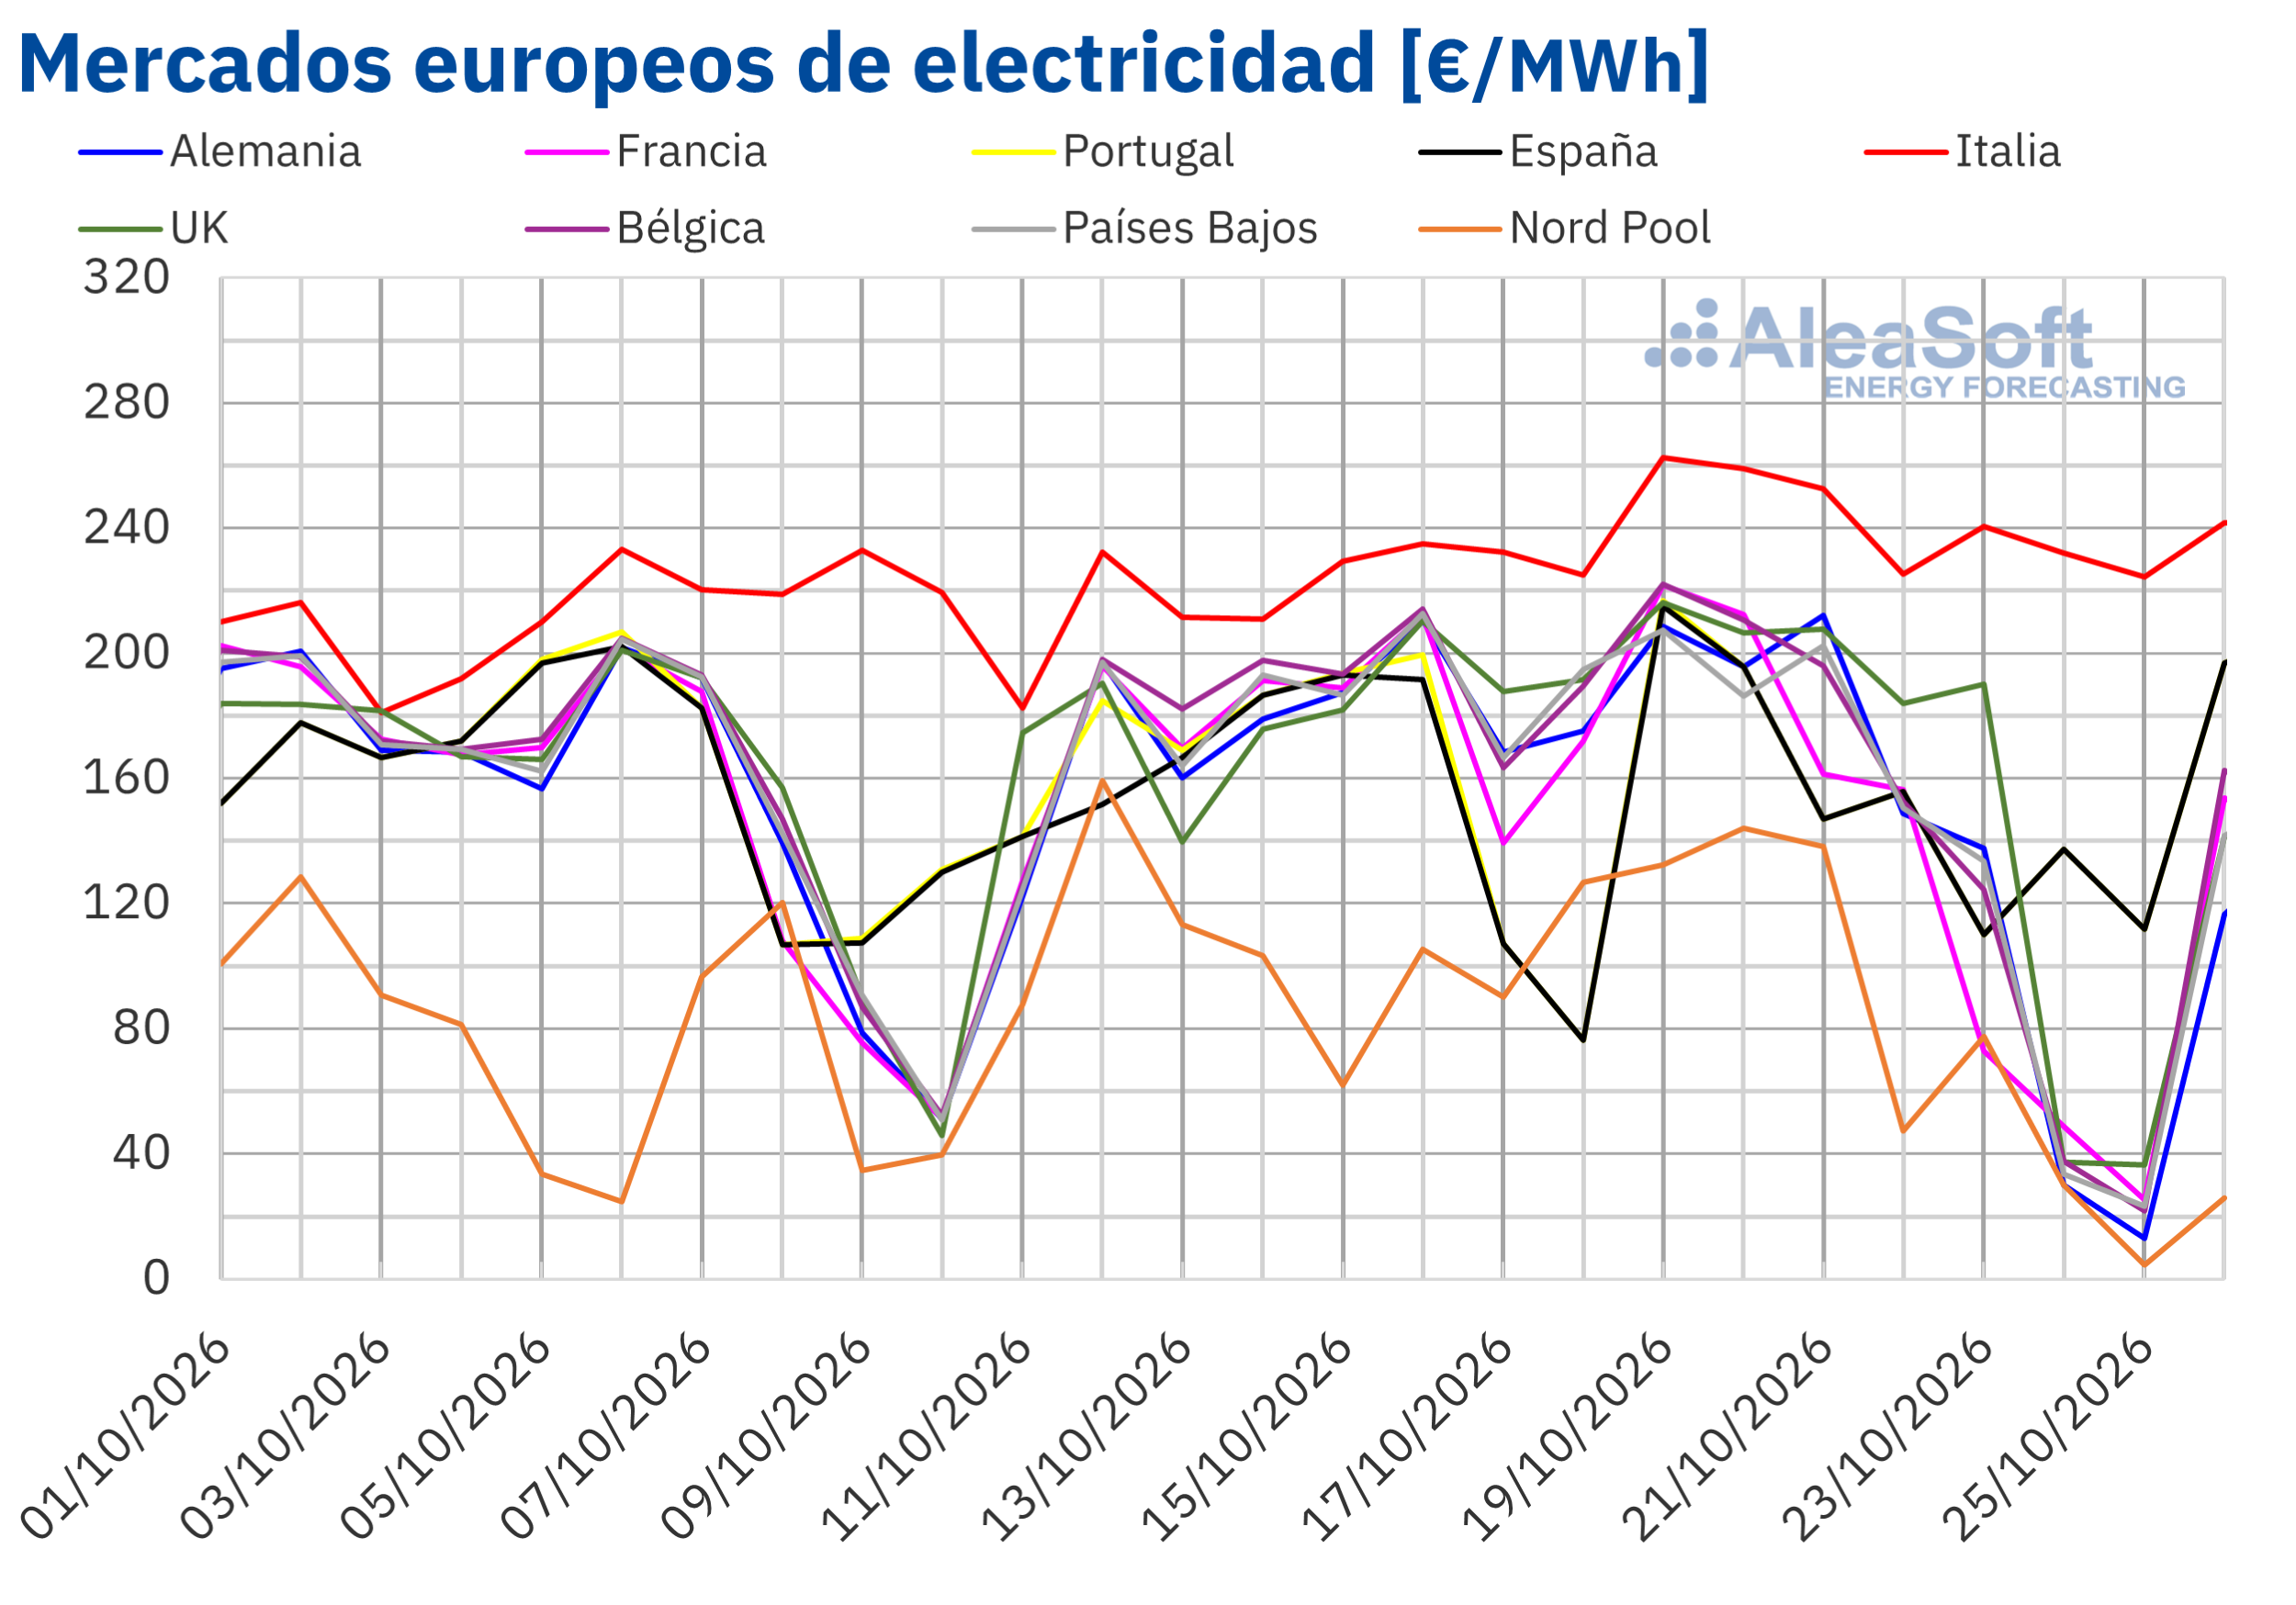
Los precios promedio semanales de la mayoría de los principales mercados eléctricos europeos descendieron en la semana del 19 de octubre respecto a la semana anterior. Los mercados francés y neerlandés registraron los mayores descensos de precios, del 29% en ambos casos, seguidos del mercado belga, con una caída del 28%. Los precios bajaron un 26% en el mercado alemán y un 24% en el mercado nórdico. El mercado británico registró un descenso del 16%. El mercado portugués presentó el menor descenso, del 3,8%, mientras que en el mercado español el precio promedio semanal se mantuvo prácticamente estable, con una bajada del 0,1%. En cambio, el mercado italiano registró una subida del 7,6%.
El mercado italiano registró el mayor promedio semanal, de 242,26 €/MWh, mientras que el mercado nórdico presentó el menor, de 82,00 €/MWh. En el resto de los mercados analizados en AleaSoft Energy Forecasting, los precios promedio semanales estuvieron entre los 128,37 €/MWh de Francia y los 153,95 €/MWh del Reino Unido.
Por lo que respecta a los precios diarios, la mayoría de los mercados registraron sus precios más altos de la semana el lunes 19 de octubre. Ese día, el mercado italiano alcanzó 262,63 €/MWh, el precio diario más alto de la semana entre los mercados analizados. Según los datos analizados en AleaSoft Energy Forecasting, fue el precio más elevado de este mercado desde el 21 de diciembre de 2022. El mercado francés registró 221,77 €/MWh, su precio más alto desde el 19 de diciembre de 2022. Los mercados portugués y español alcanzaron 216,66 €/MWh y 215,11 €/MWh, respectivamente, sus precios más altos desde el 29 de abril de 2022. El mismo día, los mercados belga, británico y neerlandés registraron sus máximos semanales, de 221,97 €/MWh, 216,08 €/MWh y 207,25 €/MWh, respectivamente. El mercado nórdico alcanzó su precio más alto de la semana, de 143,98 €/MWh, el martes 20 de octubre, y el mercado alemán registró el suyo, de 211,94 €/MWh, el 21 de octubre.
El lunes 26 de octubre, los precios diarios fueron inferiores a los del lunes anterior en todos los mercados analizados. Sin embargo, de 20:00 a 21:00, el mercado español registró un precio horario de 300,00 €/MWh. La última vez que alcanzó ese precio fue el 10 de septiembre de 2022.
Por otra parte, la mayoría de los mercados registraron sus precios más bajos de la semana el domingo 25 de octubre. Ese día, el mercado nórdico registró 4,56 €/MWh, el precio diario más bajo de la semana entre los mercados analizados y el más bajo de este mercado desde el 6 de octubre de 2025. El mercado alemán alcanzó 13,12 €/MWh, y los mercados belga y neerlandés, 21,78 €/MWh y 23,25 €/MWh, respectivamente. En los tres casos, fueron sus precios más bajos desde el 2 de mayo. El mercado francés registró 25,34 €/MWh, su precio más bajo desde el 14 de junio, y el británico, 36,32 €/MWh, el más bajo desde el 20 de septiembre. Ese mismo día, el mercado italiano registró su mínimo semanal, de 224,22 €/MWh. Los mercados español y portugués alcanzaron su precio más bajo de la semana, de 110,09 €/MWh en ambos casos, el viernes 23 de octubre.
El aumento de la producción eólica en todos los mercados analizados favoreció el descenso de los precios en la mayoría de los mercados eléctricos europeos, a pesar del aumento de la demanda, el descenso de la producción solar y la subida de los precios del gas. La elevada producción eólica de Alemania y Francia en la segunda mitad de la semana contribuyó a los bajos precios registrados el fin de semana. En cambio, en Italia, la caída de la producción solar y el incremento de los precios del gas contribuyeron a la subida de los precios.
Las previsiones de precios de AleaSoft Energy Forecasting indican que en la semana del 26 de octubre los precios subirán en la mayoría de los mercados eléctricos europeos analizados. En cambio, los precios bajarán en el mercado italiano.
Brent, combustibles y CO2
Los futuros de petróleo Brent para el Front‑Month en el mercado ICE registraron un precio de cierre de 109,55 $/bbl el lunes 19 de octubre, un 0,3% inferior al del viernes anterior. Al día siguiente, el martes 20 de octubre, alcanzaron su precio de cierre mínimo semanal, de 108,79 $/bbl. Posteriormente, los precios aumentaron en las tres sesiones restantes. El viernes 23 de octubre, estos futuros registraron su precio de cierre máximo semanal, de 116,72 $/bbl. Según los datos analizados en AleaSoft Energy Forecasting, este precio fue el más alto desde el 30 de abril y un 6,2% superior al del viernes anterior.
En la segunda mitad de la semana, el aumento de la tensión en Oriente Medio impulsó los precios al alza. El 22 de octubre, la Guardia Revolucionaria de Irán afirmó que siete petroleros habían resultado dañados en el estrecho de Ormuz, cuatro de ellos por ataques y tres tras chocar con minas. Los ataques de los hutíes contra infraestructuras energéticas de Arabia Saudí y la posibilidad de que Estados Unidos reanude los ataques contra Irán también aumentaron la preocupación por el suministro.
En cuanto a los futuros de gas TTF en el mercado ICE para el Front‑Month, el lunes 19 de octubre registraron un precio de cierre de 88,04 €/MWh, un 0,6% superior al del viernes anterior. El martes 20 de octubre, tras una caída del 3,4% respecto al día anterior, estos futuros alcanzaron su precio de cierre mínimo semanal, de 85,06 €/MWh. Posteriormente, los precios aumentaron durante el resto de la semana. El viernes 23 de octubre, alcanzaron su precio de cierre máximo semanal, de 93,85 €/MWh. Según los datos analizados en AleaSoft Energy Forecasting, este precio fue el más alto desde el 22 de diciembre de 2022 y un 7,2% superior al del viernes anterior.
Las reservas de gas de la Unión Europea se situaron en torno al 75% de su capacidad durante la semana, por debajo de la media de los últimos cinco años para estas fechas. El descenso de las temperaturas, la preocupación por el nivel de las reservas ante el invierno y la persistencia de las restricciones en los envíos de GNL desde Oriente Medio favorecieron la subida de los precios.
Por lo que respecta a los futuros de derechos de emisión de CO2 en el mercado EEX para el contrato de referencia de diciembre de 2026, el lunes 19 de octubre registraron su precio de cierre mínimo semanal, de 85,40 €/t. Este precio fue ligeramente inferior al del viernes anterior y, según los datos analizados en AleaSoft Energy Forecasting, el más bajo desde el 8 de octubre. Posteriormente, los precios aumentaron hasta el jueves 22 de octubre, cuando alcanzaron su precio de cierre máximo semanal, de 86,47 €/t. El viernes 23 de octubre, el precio de cierre fue de 86,27 €/t, un 1,0% superior al del viernes anterior.
Análisis de AleaSoft Energy Forecasting sobre las perspectivas de los mercados de energía en Europa
El jueves 15 de octubre, AleaSoft Energy Forecasting celebró la edición número 70 de su serie de webinars mensuales. En esta edición participaron Álvaro Antón Azcoiti, Director, Corporate Finance Energy en Deloitte, Álvaro Osés Lainez, Manager, Treasury Advisory en Deloitte, y Oriol Saltó i Bauzà, Associate Partner en AleaSoft. Los ponentes analizaron la evolución reciente de los mercados de energía europeos y sus perspectivas para el invierno 2026-2027. También abordaron la financiación de proyectos de energías renovables y almacenamiento, las perspectivas de las baterías y la hibridación, y el papel de las previsiones en la financiación, las auditorías y la valoración de carteras. Los tres ponentes participaron también en la mesa de análisis, que solo tuvo lugar en el webinar en español. Antonio Delgado Rigal, fundador y CEO de AleaSoft, moderó el webinar y la mesa de análisis en español.
Fuente: AleaSoft Energy Forecasting.